前編では、奥様に不動産を残すための「情報の棚卸し」について解説しました。

404 Not Found|Property Technologies
ご指定のページが見つかりませんでした
【公式】株式会社property technologies | property technologies Inc.
後編では、具体的なケーススタディで実践的なノートの書き方を見た後、記事の後半では「空き家問題」を見据えた将来の不動産価値の管理という中長期的な視点も交え、家族と資産を守るためのステップをご紹介します。
Contents
ケーススタディ① 夫・妻・子ども2人
最も一般的な家族構成から見ていきます。
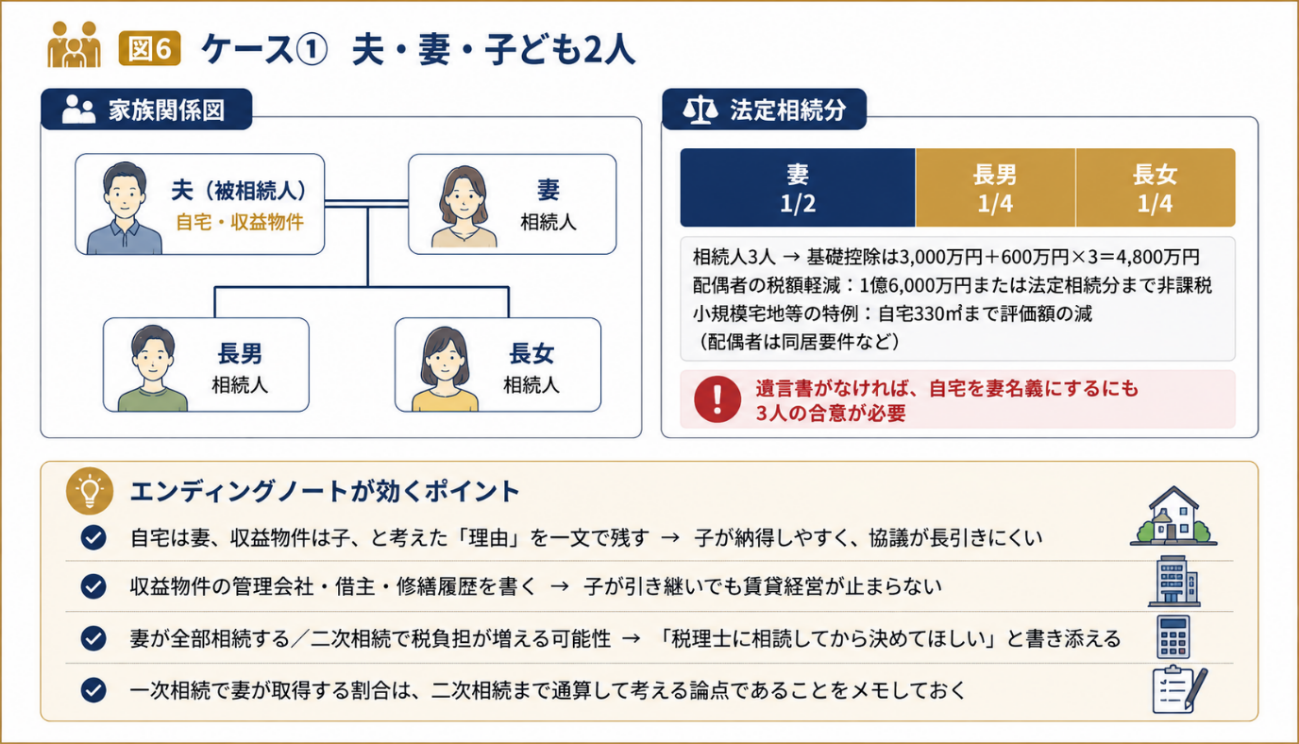
・ご主人70代、奥様70代、長男・長女はいずれも独立
・財産:自宅(土地建物)4,000万円/賃貸マンション1室 2,000万円/預貯金1,500万円/生命保険(受取人・奥様)1,000万円
■ 論点1 「自宅は妻に」でも、全員の合意が必要
法定相続分は奥様が2分の1、長男・長女が4分の1ずつです。遺言書がなければ、自宅を奥様の単独名義にするには、長男・長女を含めた3人で遺産分割協議書を作り、全員が実印を押す必要があります。関係が良好であっても、書類を集めて回るだけで数か月かかることは普通にあります。
■ 論点2 税務上、配偶者はきわめて有利な受け皿
相続人3人なので基礎控除は3,000万円+600万円×3=4,800万円。自宅の敷地は小規模宅地等の特例(特定居住用宅地等)により330㎡まで評価が80%減となり、配偶者は同居要件なしで適用できます。さらに配偶者の税額軽減により、1億6,000万円または法定相続分相当額のいずれか多い金額まで相続税がかかりません。
■ 論点3 だからこそ「一次で取りすぎない」という視点
奥様が有利だからといって全部を奥様が相続すると、次の相続(二次相続)で相続人は子2人になり、基礎控除は4,200万円に下がります。配偶者の税額軽減も使えません。一次相続と二次相続を通算すると、あえて子に一部を渡したほうが総額が軽くなる場合があります。これは金額次第で結論が変わるため、ノートに書くべきは結論ではなく「税理士に試算してもらってから決めてほしい」という一文です。
■ 論点4 収益物件は「情報がないと引き継げない」
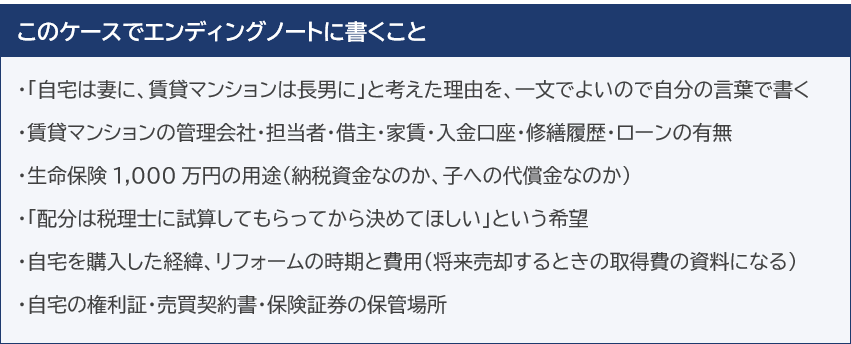
賃貸マンション1室を長男が引き継ぐとしても、管理会社、借主、家賃、更新時期、修繕履歴、ローンの有無が分からなければ、賃貸経営はその日から止まります。自宅より収益物件のほうが、書いておく情報は多くなります。
ケーススタディ② 夫・妻・子どもなし/兄弟姉妹が相続人
次は、エンディングノートの価値が最も大きく出るケースです。
・ご主人60代、奥様60代、お子様はいない
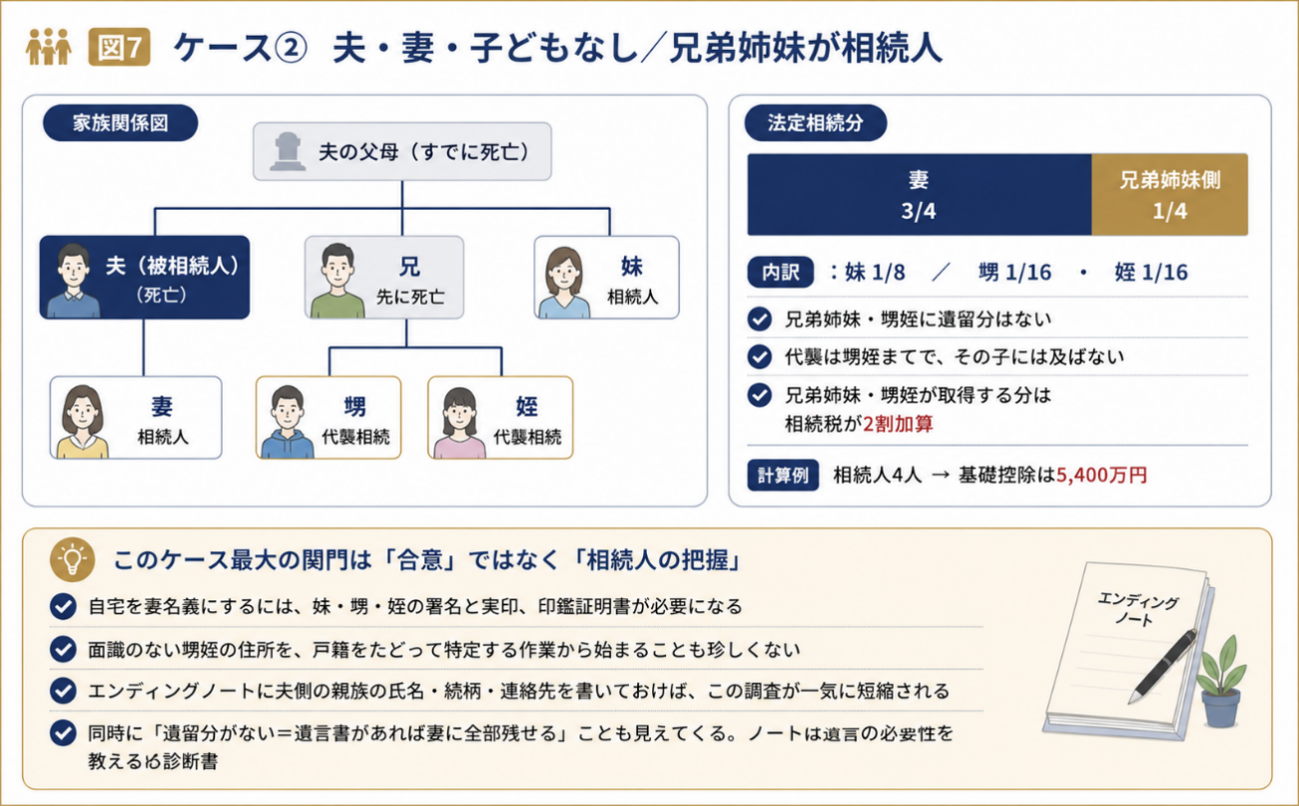
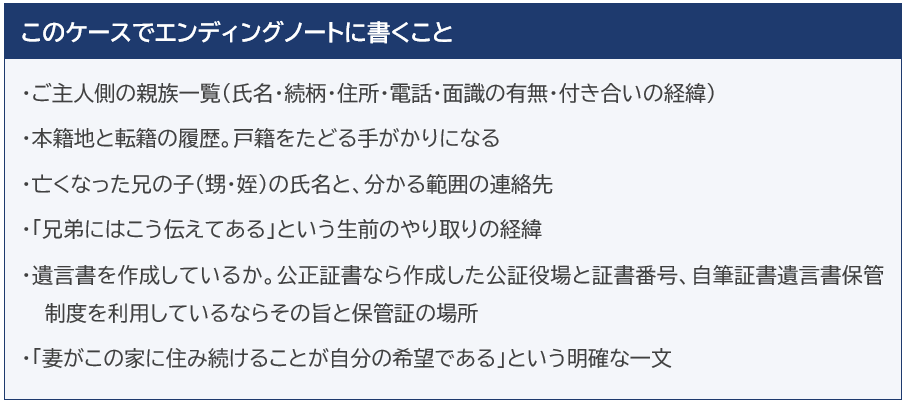
・ご主人の両親はすでに死亡。ご主人の兄は5年前に死亡し、その子(甥・姪)が2人。妹は健在
・財産:自宅3,500万円/預貯金2,000万円
■ 論点1 最大の関門は「合意」ではなく「相続人の把握」
法定相続分は奥様が4分の3、兄弟姉妹側で4分の1。内訳は妹が8分の1、甥・姪が16分の1ずつです。ここで奥様が最初に直面するのは、この人数を確定させる作業そのものです。ご主人の出生から死亡までの連続した戸籍、ご両親の死亡の記載、兄弟姉妹の確定、そして亡くなった兄の子の確定。2024年3月から戸籍証明書の広域交付が始まり、本籍地以外の市区町村でも取得できるようになりましたが、それでも転籍が多い方の戸籍をたどるには時間がかかります。
■ 論点2 面識のない甥姪から実印をもらう
自宅を奥様の名義にするには、妹・甥・姪の署名と実印、印鑑証明書が必要です。悪意がなくても、「叔父の妻」からの突然の連絡は警戒されます。連絡先が分からない、遠方・海外に住んでいる、判断能力が低下している──どれか一つ加わるだけで、難易度は跳ね上がります。奥様が自宅に住み続けたいだけなのに、名義が動かないという事態が起こり得ます。
■ 論点3 兄弟姉妹・甥姪に遺留分はない
ここが、このケースの決定的な特徴です。兄弟姉妹と甥姪には遺留分がありません。つまり遺言書があれば、財産のすべてを奥様に残せます。にもかかわらず対策が取られていない家庭が多いのは、ご主人自身が「自分の相続人は妻だけ」だと思い込んでいるからです。
エンディングノートに家族関係を書き出す作業は、この思い込みを解く最も手軽な方法です。妹の名前、亡兄の子の名前を書こうとして「連絡先が分からない」と気づいた瞬間が、遺言書を検討するタイミングです。エンディングノートは、遺言書の必要性を教えてくれる“診断書”として働きます。
■ 論点4 税務上の取扱い
相続人は4人なので基礎控除は3,000万円+600万円×4=5,400万円。財産5,500万円ならわずかに超えます。奥様が取得する分は配偶者の税額軽減で守られますが、兄弟姉妹・甥姪が取得する分には相続税の2割加算が適用されます。なお兄弟姉妹の代襲相続は甥姪までで、その子には及びません(再代襲はありません)。
■ 論点5 「住み続ける権利」はノートでは作れない
所有権を兄弟側に渡しつつ奥様の居住を守る方法として配偶者居住権があります。しかしこの権利は遺産分割、遺贈、死因贈与、家庭裁判所の審判によって取得するもので、エンディングノートに「妻が住み続けられるようにしてほしい」と書いても設定されません。ここは遺言書の領域です。
できること・できないことを知っておく
エンディングノートは万能ではありません。むしろ「書いてあっても実現しないこと」を知っておくほうが、ノートの価値は高まります。
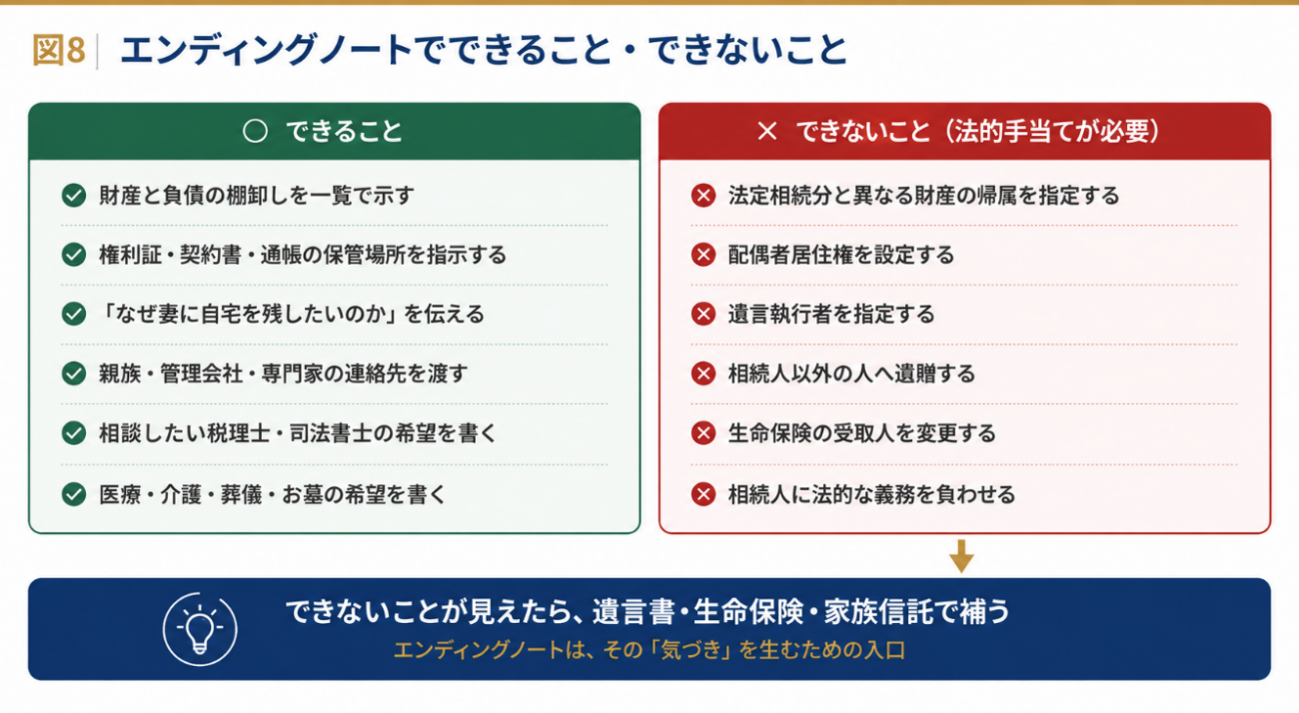
できないことの代表は三つです。
一つめは、法定相続分と異なる財産の帰属の指定。「自宅は妻に」と書いても、それだけで名義は動きません。
二つめは、配偶者居住権の設定。
三つめは、遺言執行者の指定と、相続人以外の方への遺贈です。内縁の方や団体に何かを残したい場合、ノートでは実現できません。
一方でできることは幅広いです。
財産と負債の棚卸し、書類の保管場所の指示、理由と思いの伝達、親族や専門家の連絡先の引き渡し、相談したい税理士・司法書士の希望、医療・介護・葬儀・お墓の希望。いずれも法律の話ではありませんが、奥様が実際に困るのはこの領域です。
そして「できないこと」に行き当たったときが、専門家に相談するタイミングです。ノートは、その気づきを生む入口として機能します。
書いて終わりにしないための4ステップ
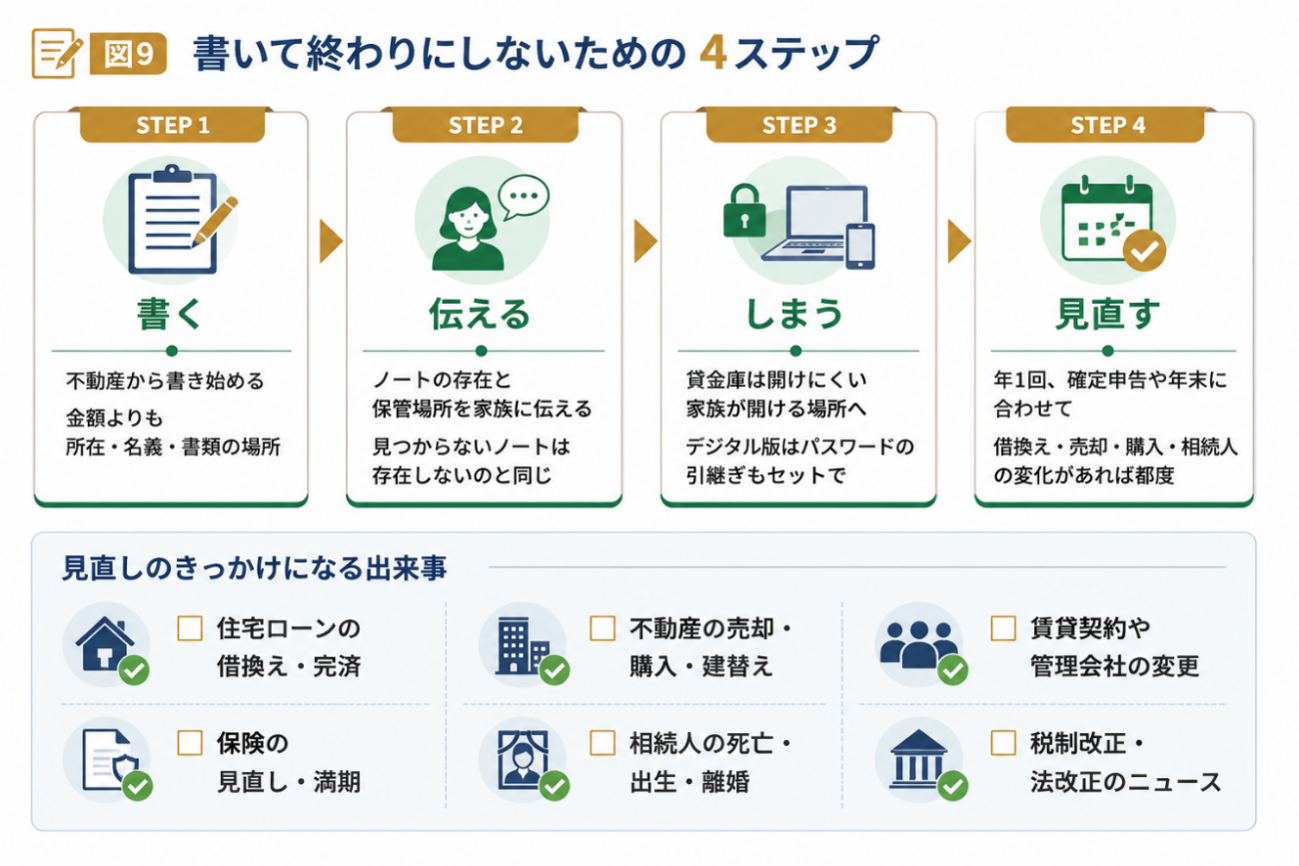
- 書く:不動産から始めます。全部を一度に埋めようとすると必ず挫折します。1項目でも埋まれば、その分だけ奥様は楽になります。
- 伝える:ノートの存在と保管場所を奥様に伝えます。見つからないノートは、存在しないのと同じです。
- しまう:貸金庫は安全ですが、相続開始後の開扉には相続人の関与など手続きが必要で、かえって開けにくくなります。家族がすぐ開けられる場所に置くほうが実務的です。デジタルで作るなら、パスワードの引き継ぎ方までセットで考えます。
- 見直す:年に1回、確定申告の時期や年末に合わせて開きます。借換え・売却・購入、賃貸契約や管理会社の変更、保険の見直し、相続人の変化、そして法改正。どれかがあれば、その都度直します。
もう一つ、見落とされがちな効果があります。書きながら奥様と会話することそのものに意味がある、という点です。「この家をどうしたい?」を生前に一度でも話せているかどうかで、いざというときの奥様の意思決定の自信はまったく違ってきます。ノートは、その会話のきっかけをつくる道具でもあります。
未来にむけて|空き家問題解決の鍵:住まいのエンディングノート
不動産相続の当面の課題をクリアしたあとに見据えるべきなのが「空き家問題」です。空き家問題の解決には、不動産所有者、相続人、自治体、周辺住民がそれぞれ主体的に行動することが重要です。特に所有者は、現在居住中であっても将来的に空き家となる可能性を考え、不動産の資産価値を正確に把握しておくべきです。市場価値が5,000万円の物件であれば、その価値を認識し、適切な管理や処分を考えるはずです。
まとめ: 妻に不動産を残すための5か条
不動産の相続でご家族が疲弊するのは、金額の大きさよりも「分からないこと」の多さが原因です。遺言書は、その分からなさを解消してくれません。逆に、エンディングノートは名義を動かせません。だからこそ、まず書けるほうから書く。書いてみて、ノートでは実現できない希望が見つかったら、そこで初めて専門家と遺言書を検討する。この順番が、ご主人にとっても奥様にとっても、いちばん現実的です。
書き終えたノートは、奥様が最初に受け取る相続財産になります。
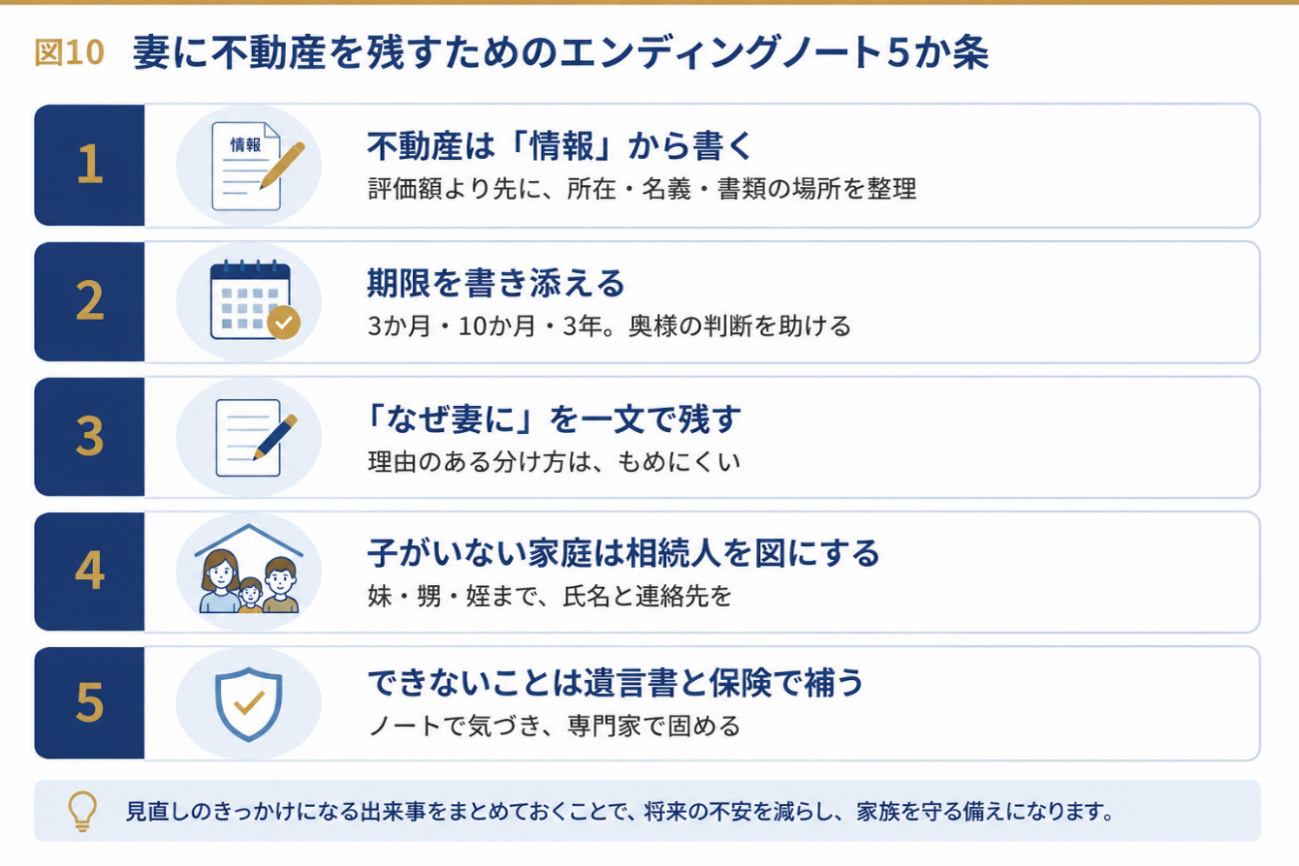
そしてその情報の整理は、大切なご自宅が将来「空き家」や「負動産」となるリスクを防ぐ、未来への備えにも繋がります。ご家族の安心と、資産の価値を守るために。まずは今日、手元にあるご自宅の書類を探すことから始めてみてはいかがでしょうか。
適用に際しての具体的な注意点
・上記は令和8年7月末時点の適用法令
・通達等に基づき記載しております。
・上記事例等は一例であり実際に適用する場合にはご自身が適用要件を満たしているか専門家等にご確認の上適切にご対応頂きますようお願い致します。
・相続税の試算、遺言書の作成、相続登記については、税理士・司法書士・弁護士にご相談ください。
・本記事の記載内容にあてはめて適用することを保証するものではありませんのでご留意願います。
※本掲載内容は、情報提供を目的とし掲載時点の法令等に基づき掲載されており、その正確性や確実性を保証するものではありません。本掲載内容に基づくお客様の決定・行為およびその結果について、当社グループは一切の責任を負いません。最終的な判断はお客様ご自身のご判断でなさるようにお願いします。なお、本掲載内容は予告なしに変更されることがあります。
大谷 修太
齋藤久誠公認会計士・税理士事務所
2012年にみずほ銀行へ入社後、2014年みずほ信託銀行へ出向。
2024年まで相続・事業承継・不動産を専門とするコンサルタントとして毎年100家族以上のご相談に対応。現在は独立し「相続や事業承継で経済的に不幸になるご家族を一人でも減らしたい」という理念のもと、幅広い層の皆さまに最適なソリューションを提供。